原文把「架构关系」这层讲透了,但一线上最容易翻车的环节没有展开:不是选型和PoC,而是评测与退出。谁写评测集,谁就实际控制验收——当厂商热情提出「帮你们搭好评测框架」,那就是客户交出基线的时刻。我经手过的项目里,翻车大多不是做不出系统,而是交接期没人接班:运行手册半年不更新即作废,客户内部骨干早在项目中途就被抽走,「退出」最终变成事实上的永久订阅——供应商退不出,客户也换不起。
还有一个原文没碰的硬约束:跨境合规。这条产业链成立的前提,是客户上下文能向上回流、变成伙伴与厂商的复用资产;可一旦交付跨了境,数据出境评估、PIPL和GDPR会把这股向上的流直接切断——评测样本、日志、上下文图谱在法律上根本不能离开客户环境。于是所谓「伙伴永久持有」的harness,在每个市场都得重长一遍,复利大打折扣。中国企业出海与外资在华做AI交付,这个约束必须在架构设计第一天就摆上桌,而不是等安全评审时才发现资产回不去。
给你一条可执行的建议:下一个FDE项目签约前,把三件事白纸黑字钉死——评测集与领域本体的所有权归客户,上下文回流的脱敏范围与出境白名单写进数据处理协议,退出验收的标准定为「客户内部团队独立运行满90天」。这三条谈得下来,你才分得清对面是把交付当渠道的玩家,还是真打算让你握住自己架构的长期伙伴。
—— FDEChina编辑部 · 实战派
# FDE正在从一个岗位,变成一条产业链
来源:FDE脑洞局 · 2026年8月31日 08:08
"
FDE研究档案 10|云厂商、伙伴、服务商与企业内部的架构关系
这期只研究一个问题:当越来越多公司把工程师嵌进客户现场,它们是在扩一个岗位,还是在争企业下一轮技术架构的入口?
—— AFN
57天里,四家公司给出了四种很整齐、统计口径却完全不同的信号。
6月30日,AWS宣布投入10亿美元,建立专门的Forward Deployed Engineering组织,把数千名专家嵌入客户团队。当天发布的伙伴说明又把这套模式扩到咨询伙伴:伙伴组建独立团队,工程师先通过AWS定义的技术门槛,早期由AWS深度参与,之后逐步独立交付。
7月29日,微软在FY2026第四季度财报电话会上宣布成立Microsoft Frontier Co.,计划向客户嵌入6000名行业与工程专家。微软称,过去一年已经用这套模式在164家客户完成330多个项目;同一段发言还把Novo Nordisk项目的交付团队称作FDE团队。
8月20日,AI专业服务商Blend披露,目前有500名Forward Deployed AI Engineer,计划到2027年增至750人。6天后,金融数据平台FINBOURNE启动首批30人的FDE项目,工程师会进入客户的运营和技术团队,处理遗留系统、数据孤岛、治理、审计与控制。
这四组数字不能相加。AWS披露的是投资与组织规模方向,微软说的是一组行业与工程专家,Blend给出当前人数与扩张计划,FINBOURNE说的是首批团队。把它们写成“7280名FDE正在进场”,算术很省事,研究就没了。
人数之外,AWS把FDE和“架构关系”写在了同一套伙伴机制里。
伙伴说明说得很直白:先交付出结果的伙伴,会赢得客户未来的架构关系。它还列出了每次项目要留下的东西:领域本体、评测框架、MCP服务、Agent运维工具,以及记录架构选择、评测标准和行业模式的上下文图谱。
领域本体、评测和上下文图谱,描述的是一套交付机制,已经超出了个人职责清单。
FDE正在变成厂商获得企业架构关系的一条交付渠道。
FOUR MOVES
四家公司分别在动哪一层
AWS的动作最接近“把交付能力做成渠道”。
它一边扩自己的FDE团队,一边把生产方法、技术门槛和早期陪跑交给伙伴。伙伴要组建独立、经过AWS认证的工程团队;项目中形成的交付工具归伙伴长期持有,后续可以在别的项目复用。AWS提供产品、方法和标准,伙伴提供客户关系、行业知识和交付覆盖。
过去的云渠道常见动作是转售、实施、迁移和托管。这里多了一层:伙伴与云厂商共同进入业务流程,做出能运行的Agent系统,再把经验变成自己的交付资产。
微软把“结果型工程”抬到了公司级组织。
6000人不能直接写成6000名FDE。微软的原话是“行业与工程专家”,官方也没有在这段披露中给出岗位构成、全职人数、地区分布或到岗节奏。不过,它把组织命名为Microsoft Frontier Co.,把工作方式定义为与客户共同设计、共同创新并持续改进AI系统,还用FDE团队解释其中一个项目。
它至少说明,嵌入客户不再只是少数产品团队的特殊打法,正在变成大厂可规模化调度的组织能力。
Blend在把FDE做成人才供给与服务产能。
公司计划通过自建ForwardAI Academy、全球招聘和定向收购,把500人的队伍扩到750人。这条扩张路径覆盖训练、筛选、编组和进入客户环境,再用项目结果支撑下一轮扩张。
Blend同时披露了PoC转生产和NPS数字。本文不采用这些数字证明效果,因为它们来自公司自报,公开页面没有提供逐项目样本、统计方法和独立复核。
FINBOURNE走的是垂直软件路径。
它从投资管理行业的数据、对账、交易流程、治理和审计切入。首批30名工程师被要求坐进客户组织,成为运营与技术团队的延伸。项目负责人此前长期负责专业服务和新客户实施。
这类FDE离行业流程很近。销售平台功能的同时,它还会参与平台怎样进入旧系统、控制怎样写进架构、数据怎样持续对账。垂直软件由此往专业服务生长,专业服务也开始带着产品和Agent往回走。
四家公司走的路不同。共同点是:FDE开始同时承担产品落地、客户交付、伙伴扩张和行业知识回流。
ARCHITECTURE RELATIONSHIP
订单结束以后,架构关系还在继续
企业采购一个模型席位,厂商拿到的是订单。FDE把模型接进采购、客服、研发、风控或投资数据流程,厂商才进入企业的依赖关系。
这段关系至少包含五样东西:业务流程怎样拆,数据从哪里来,系统能拿什么权限,什么结果算通过,上线以后由谁维护。
谁持续参与这些决定,谁就更容易影响下一次模型选择、云资源使用、数据架构、安全控制和合作伙伴名单。即使合同到期,项目中留下的评测集、领域本体、连接器、运行手册和架构决定也会继续影响后续选择。
这就是“架构关系”比一次项目更值钱的地方。
AWS的伙伴机制把这件事写得尤其清楚。每次交付都要形成可复用的harness,伙伴永久持有;AWS工程师前期深入参与,等模式稳定后,再转向帮助伙伴扩张。于是,一次项目同时产生三类回报:客户得到生产系统,伙伴得到可复用交付资产,AWS得到云上架构和产品使用。
渠道的分发单位也会跟着变。
传统渠道常以许可证、线索或实施项目为分发单位。FDE渠道分发的是一条能运行的业务流程。模型、云、数据服务、安全工具和运维能力,沿着这条流程进入企业。
服务费只是表面那一笔钱。后面还连着云消耗、产品采用、续约、扩场景和技术路线。
TWO FLOWS
这条产业链有两股流,争的是中间那层资产
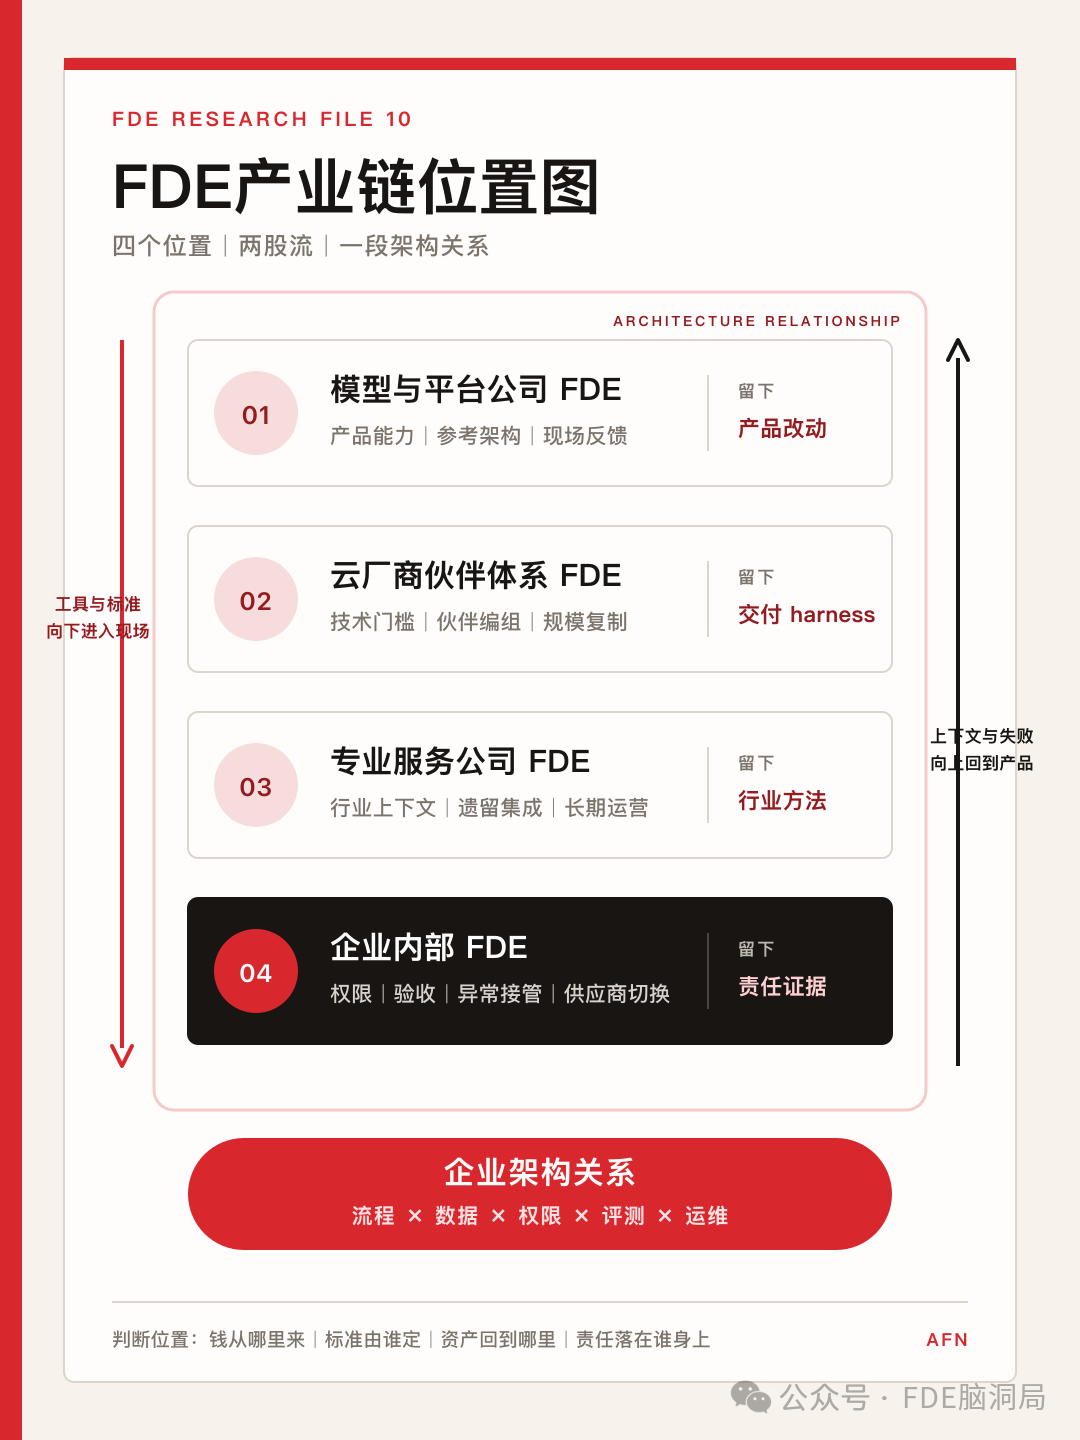
— FDE产业链位置图:模型与平台、云厂商伙伴、专业服务、企业内部FDE之间的两股流与架构关系
从上往下流的是模型、平台、工具、方法、认证和生产标准。厂商希望这些东西经过伙伴和服务商,进入更多客户的真实流程。
从下往上流的是客户上下文:遗留系统的限制、权限冲突、评测失败、行业规则、异常处理和一线使用反馈。它们会回到交付团队,再进入伙伴的复用资产或厂商的产品路线。
中间被争夺的是架构关系,以及项目留下来的资产归属。
AWS说伙伴永久持有交付harness。客户又需要在项目结束后拿到系统、知识图谱、运行手册、架构文档和可以独立操作的内部骨干。两边都合理,也天然存在张力。
伙伴想积累跨项目复用的行业方法,平台希望现场反馈回到产品,企业则要保留自己的数据、评测、权限和切换能力。同一份“上下文”里,哪些能抽象复用,哪些只能留在客户环境,不能靠一句“共同创新”带过。
产业链真正形成以后,合同里最难谈的可能不再只是人天和模型单价,而是四件更具体的事:谁定义生产标准,谁拥有交付资产,谁可以把经验带到下一家客户,谁在供应商退出后继续承担运行责任。
FOUR POSITIONS
四种FDE,名字相同,位置不同
模型与平台公司的FDE:把现场失败送回产品
这类FDE最靠近模型、云服务或垂直平台的产品路线。
它的优势是能直接调用产品团队、改变接口、补工具、建立参考架构。把客户做上线是一份产出,识别反复出现的问题、把相应能力做成产品默认值,是另一份产出。
判断这类FDE做得好不好,可以看两类证据:客户系统是否稳定进入生产,现场失败是否真的变成了评测、工具或产品改动。
风险也很明确。产品公司既提供能力,又参与选型和验收,容易让自己的技术路线变成默认答案。客户需要保留独立基线和替代方案。
FINBOURNE这类垂直平台FDE也在这一层。它带回产品的内容包括技术反馈,也包括投资管理行业的控制、审计和数据语义。
云厂商伙伴体系里的FDE:把生产方法复制出去
这一层要检验的是:云厂商能否把生产标准交给伙伴,又不把标准稀释成一张证书。某个工程师驻场多久,反倒是次要问题。
AWS的做法给出了几个可检查的部件:独立编组、工程师准入、早期共同交付、统一生产门槛、项目资产复用,以及伙伴逐步独立。
这类FDE做成以后,云厂商获得规模,伙伴获得能力和客户资产。做不成时,它会退回熟悉的老路:重新贴牌的实施团队,材料上写着Agent,现场仍按人头排期。
所以,伙伴FDE最重要的证据要看独立交付后留下了什么。下一次同类项目能否少走一段路,才说明方法开始复用。认证人数回答不了这个问题。
专业服务公司的FDE:把行业上下文变成生产系统
Blend代表的是另一种优势:它不必绑定单一模型或云,可以用行业知识、数据工程和客户关系承接复杂改造。
专业服务公司离遗留系统和组织协同更近,也更容易覆盖多个厂商。它们的难题在商业模型里。FDE通常比传统顾问更贵,项目又需要长期进入生产;如果每个客户都从零开始,人数越多,成本也越诚实。
因此,这一层能不能形成利润,要看项目知识能否转成评测、连接器、领域模型、部署工具和运营方法。Blend计划用学院、招聘和收购扩人,解决的是供给规模;交付资产能否复用,决定规模能不能变成效率。
企业内部FDE:保住最后的授权与接管能力
企业内部未必把岗位叫作FDE。平台工程、企业架构、AI产品、数据、安全和业务运营团队,都可能承担其中一部分工作。
它们和外部FDE最大的区别,是站在责任终点。供应商可以搭系统、给建议、做评测,企业内部团队仍要决定数据能不能用、Agent能不能写入、异常由谁接管、版本什么时候回滚,以及结果是否足以进入下一轮预算。
AWS把客户独立接管写进了FDE项目设计:客户工程师从观察者变成共同建设者,再成为独立操作方。这个过程恰好说明,成熟的外部FDE需要一个能接管系统的内部对应层。
内部没有这层能力,外部FDE很容易成为事实上的架构负责人。企业有一支能定义接口、保管评测和执行退出方案的内部队伍,模型公司、云厂商和服务商才会在清楚的边界里竞争。
THREE GATES
岗位扩张不等于产业链成立
我会用三道门判断这次变化有没有走到“产业链”。
第一,能力能否脱离明星个人被复制。AWS的准入与伙伴编组、Blend的学院和FINBOURNE的行业团队,都在回答供给问题。只靠少数高手救火,仍然是一门手艺。
第二,每次项目是否留下可复用资产。AWS已经明确列出本体、评测、MCP服务、运维工具和上下文图谱。其他公司如果只有人数增长,没有项目资产,规模越大越像传统人力生意。
第三,客户能否独立接管并保留选择。系统、文档、评测、权限、日志和内部负责人都要能交回企业。否则“嵌入客户”很容易变成更深的供应商依赖。
三道门里,前两道决定FDE能不能规模化,最后一道决定这条产业链是不是健康。
MONEY & POWER
钱和权力会沿着交付重新分配
以下推断来自四家公司的组织动作,不是它们披露过的经营结果。
模型与云厂商可能愿意承担更高的前期工程成本。FDE做成一条生产流程以后,收入不只来自本次服务,还可能来自长期的模型调用、云资源、数据与安全产品。对它们来说,FDE可以同时是交付成本、产品研究和获客成本。
专业服务公司会被迫回答一个更难的问题:项目结束以后,除了发票,还留下了什么可复用的东西。能把交付资产用于下一次项目,它就有机会摆脱纯人天;每次仍从零开始,FDE只是更贵、更难招的驻场工程师。
垂直软件公司则可能借FDE扩大产品边界。原来只卖一套系统,现在开始参与数据迁移、控制设计、流程改造和持续运营。产品更贴近客户,退出也会更难。企业要提前谈清楚数据、架构文档、评测与替换接口。
企业内部FDE会获得更多预算与议价权。它不一定自己做完所有工程,但要能把外部供应商放进同一套基线、权限和验收框架里。谁掌握这层接口,谁就不必把每次厂商更换都做成一次组织失忆。
USE THE MAP
用《FDE产业链位置图》判断自己交付的是什么
图里的四个位置,不是职业等级,也没有谁天然更高级。
如果你在模型与平台公司,最该积累的是“现场问题怎样进入产品”的证据;如果你在云伙伴体系,要证明方法离开原厂工程师以后仍能稳定交付。
专业服务公司要证明项目资产可以复用。团队很能熬,不算交付资产。企业内部团队则要证明自己能定义基线、管理权限、接管异常并保留供应商切换能力。
这张图也可以拿来检查一个FDE岗位。
看它的钱从哪里来,生产标准由谁定,项目资产回到哪里,最后的运行责任落在谁身上。四个问题答完,岗位在产业链里的位置通常就清楚了。只看招聘标题,容易把产品团队、咨询顾问、集成工程师和企业架构负责人装进同一个纸箱。
FDE会不会成为一条产业链,不由扩招人数决定。
当模型与标准、规模交付、行业集成和企业责任开始由不同组织承接,又能通过同一套生产资产连接起来,产业链才真正出现。
这会把FDE的稀缺性推向另一个位置。会写代码、能驻场只是入场券。更难替代的是:你能不能让一次客户交付变成下一次可复用的方法,同时让客户仍然握着自己的架构、证据和退出权。
SOURCES & LIMITS
方法、来源与证据边界
本文以2026年6月30日至8月26日四家公司公开材料为主样本,用于观察FDE组织怎样进入云厂商、伙伴网络、专业服务与垂直软件。样本不是全球FDE公司清单,也不代表四种组织已经取得相同的商业结果。
本文使用四类信息:
已核实公告事实:公司明确披露的日期、投入、人数口径、组织安排和工作方式;
公司自报计划:Blend到2027年的扩张目标、各家公司对项目效果或交付优势的描述;
作者判断:架构关系、两股流、四种产业位置和三道门;
尚未验证:实际到岗人数、逐项目ROI、独立验收结果、FDE业务收入与利润率、客户长期留存及供应商切换成本。
微软的6000人不能直接等同于6000名正式岗位名称为FDE的员工。AWS的10亿美元是支持专门FDE组织的投资口径,不能拆成招聘预算或已经发生的支出。Blend的500人与750人来自公司公告,FINBOURNE的30人是首批项目团队;这些数字都不是审计后的人力统计。
公开来源:
AWS Partner Network:Introducing Forward Deployed Engineering for Partners:10亿美元FDE组织、伙伴模式、AWS定义的工程门槛、伙伴独立团队、交付harness与架构关系表述。
About Amazon:AWS invests $1 billion to embed AI forward deployed engineers with customers:专门FDE组织、数千名专家、客户团队嵌入方式、客户自立、交付物与伙伴投入。
Microsoft FY2026 Q4 earnings call:Microsoft Frontier Co.、6000名行业与工程专家、164家客户、330多个项目和FDE团队表述。
Blend:Blend to Grow Forward Deployed AI Engineering Force to 750 by 2027:当前500人、2027年750人目标及学院、招聘、收购三类扩张方式。人数和效果均为公司披露。
FINBOURNE:FINBOURNE launches Forward Deployed Engineering programme:2026年8月26日启动、首批30人、客户团队嵌入、遗留系统与治理控制范围。
你所在的FDE团队,项目结束后最容易被带走的,是人、方法,还是客户的架构关系?
我是 AFN,一名做了一年多 FDE、仍能独立回消息的活人。
READ MORE
往期精选
AFN · 4篇
FDE、售前、咨询、客户成功:做过AI项目的人,下一份工作该投哪一类?
做了一年多 FDE,我可能是较早看见“岗位边界被 AI 拆开”的一批人
继续做通才,还是押一个行业?下一个 AI 项目可能让你积累,也可能让你重启。
做 FDE 久了会发现:明线是把 AI 装进流程,暗线是把组织里“大家都懂、但没人说得清”的判断掏出来。
FDE RESEARCH FILE 10 · 2026.08